
新的第301条关税取代了大部分已失效的第122条关税。

进口商于 2026 年 7 月 24 日进入新的关税环境。
临时性的第 122 条款进口附加费于 2026 年 7 月 24 日凌晨 12:01(美国东部夏令时)到期。几乎在同一时间,针对来自 60 个经济体的进口商品,新的一组第 301 条款关税开始生效。
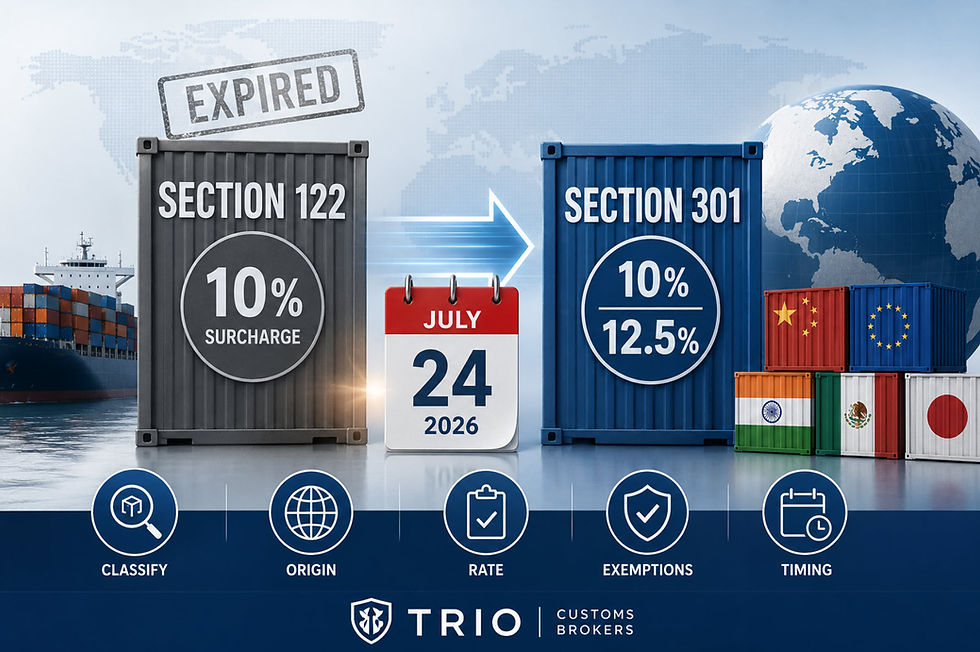
尽管这两个项目在法律上截然不同,但对许多进口商而言,实际结果是第122条附加税的失效并不一定意味着关税的实质性降低。对于许多国家和产品而言,原先的第122条附加税被新的第301条关税所取代,税率为10%或12.5%。进口商不应想当然地认为,仅仅因为第122条失效,他们的关税风险就消失了。
什么是第 122 条附加费?
1974 年贸易法第 122 条允许总统征收临时进口附加费,以解决美国严重的国际收支平衡问题。
根据第122条规定,2026年2月实施的附加税一般对进口商品加征10%的关税,但部分商品可享受豁免。该附加税于2026年2月24日生效,并被授权持续有效至2026年7月24日,除非国会延长其有效期。
由于第 122 条是法律规定的临时性条款,因此该附加费在未经国会延期的情况下于 2026 年 7 月 24 日到期。
对一些进口商而言,该条款到期取消了额外的10%关税。但对许多其他进口商而言,新的301条款关税几乎同时开始生效。
新的第 301 条款关税是什么?
2026 年 7 月 23 日,美国贸易代表办公室宣布,在对 60 个经济体进行调查后,根据 1974 年贸易法第 301 条采取最终行动。
调查旨在查明这些经济体是否未能实施并有效执行禁止进口全部或部分使用强迫劳动生产的产品的禁令。美国贸易代表办公室认定,所发现的做法不合理,并对美国商业造成了负担或限制。
新关税适用于 2026 年 7 月 24 日凌晨 12:01(美国东部时间)之后进入消费市场或从仓库提取用于消费的商品。
新的关税税率
适用的第 301 条款税率主要取决于原籍国。
一般适用10%税率的国家
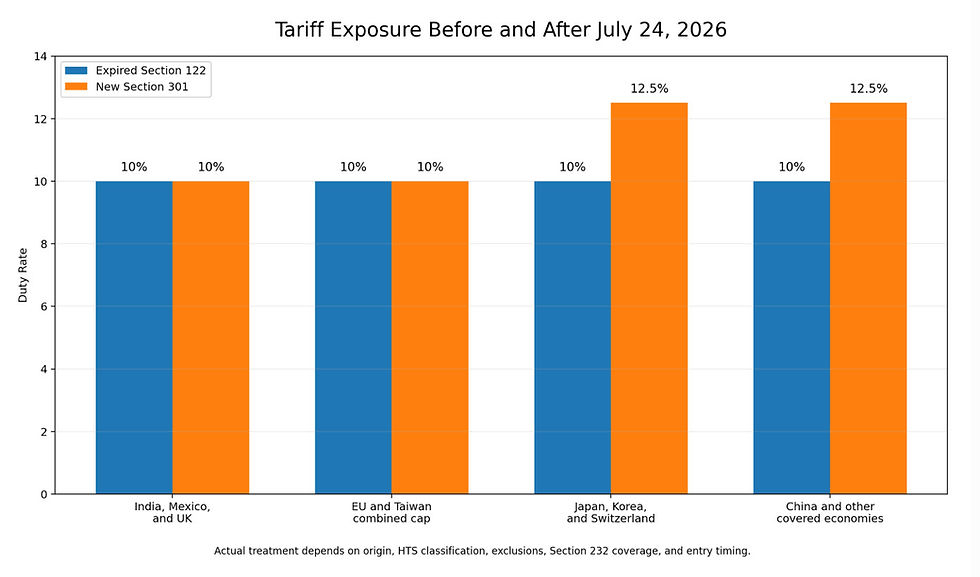
新的第 301 条款关税通常对原产于以下地区的商品征收 10% 的税率:
阿根廷、孟加拉国、柬埔寨、加拿大、厄瓜多尔、萨尔瓦多、危地马拉、洪都拉斯、印度、印度尼西亚、约旦、马来西亚、墨西哥、巴基斯坦、斯里兰卡、特立尼达和多巴哥、英国
除非商品符合特定产品豁免条件,否则均需缴纳这些税费。
欧盟与台湾
对于原产于欧盟或台湾的产品,最惠国待遇关税和新的第 301 条款关税的合计一般上限为 10%。
例如:
如果正常税率为 2.5%,则第 301 条款规定的税率可能为 7.5%。
如果正常税率为 6%,则第 301 条款规定的税率可能为 4%。
如果正常关税税率已经达到 10% 或更高,则新的第 301 条款关税可能为零。
这是一个重要的区别。这意味着欧盟和台湾的进口商品并非必须在普通关税的基础上额外征收10%的税款。相反,根据第301条规定征收的税款金额,可以计算为使合并税率达到10%所需的差额。
日本、韩国和瑞士
对于日本、韩国和瑞士,正常关税和新的 301 条款关税的合计上限为 12.5%。
如果正常税率低于 12.5%,则可能适用第 301 条款附加金额,使综合税率达到 12.5%。
如果正常税率已经达到 12.5% 或更高,则第 301 条款规定的税率可能为零。
其他涵盖经济体
来自其余受管制经济体的商品一般需加征 12.5% 的第 301 条款关税,除非有豁免规定。
根据这项新措施,中国被列入普遍适用12.5%税率的经济体之列。进口商必须注意,这项新关税可能与此前针对中国的301条款关税及其他适用的贸易救济措施同时存在。

第 301 条款是否合法取代了第 122 条款?
不完全是。
第 122 条和第 301 条是不同的法律依据。
第 122 条涉及国家国际收支平衡问题,是暂时的。
新的 301 条款关税是针对特定国家的贸易措施,旨在鼓励外国政府实施和执行禁止强迫劳动产品进口的禁令。
然而,从进口商的财务角度来看,新的第 301 条款关税取代了第 122 条款下的大部分关税风险。
例如,之前对印度或墨西哥产品支付 10% 的第 122 条附加费的进口商,现在可能面临对同一产品征收 10% 的第 301 条关税。
某些中国产品的进口商可能已经从 10% 的第 122 条款附加费转为 12.5% 的新第 301 条款关税,这可能会使关税负担增加 2.5 个百分点。
必须按具体的 HTS 分类、原产国和准入级别进行计算。
7月28日运输途中例外情况
有限的运输豁免条款可以保护某些货物免受新的第 301 条款关税的影响。
当满足以下两个条件时,商品无需缴纳新关税:
货物在装货港装上船,并于 2026 年 7 月 24 日凌晨 12:01(美国东部时间)之前以最终运输方式运往目的地。
货物已于 2026 年 7 月 28 日凌晨 12:01(美国东部时间)之前入库消费或从仓库提取消费。
两项要求必须同时满足。如果货物在7月24日截止日期前尚未装车并运出,则仅在7月28日前完成清关是不够的。
进口商如欲利用此例外情况,应保存船舶装载记录、提单、离港信息、到港记录、入境文件及其他证明装运时间表的证据。

第 232 条产品可能获得豁免
新的第 301 条款通知包括对某些产品的豁免,包括受第 232 条款关税约束的物品和物品部件。
这对于汽车、钢铁、铝、铜、半导体、木材及其衍生产品进口商来说尤其重要。
然而,进口商不应想当然地认为所有汽车或金属产品都不受限制。具体处理方式取决于协调制度编码、适用的第232条计划、原产国以及第301条附件的措辞。
产品可能包含受管制和不受管制的价值或成分。入境处理必须遵循适用的第99章规定和美国海关与边境保护局(CBP)的指导。
产品豁免必须根据 HTS 编码进行审核。
美国贸易代表办公室基于以下考虑因素豁免了许多产品:
国内供应情况
对美国经济的潜在干扰
无法在国内以足够的数量或合理的价格生产该产品。
征收关税是否能有效解决正在调查的外国做法,尚待商榷。
某些贸易伙伴就强迫劳动进口管制所作出的承诺
豁免清单因国家/地区而异,且内容详尽。进口商不应仅依赖一般性的产品描述,而应查阅实际的协调制度(HTS)分类和特定国家/地区的附件。
对外贸易区待遇
受新第 301 条款关税约束的商品进入美国对外贸易区时,通常必须以优惠外国商品身份进入,除非它符合国内商品身份的条件。
这种处理方式可以保留商品稍后进口消费时适用的第 301 条关税税率。
自由贸易区经营者和进口商应确认其入境程序、库存系统、CBP 表格 214 申报和入境说明已于 2026 年 7 月 24 日更新。
进口商现在应该怎么做
进口商应立即完成结构化关税审查。
审查所有活跃的高通量测序分类
确定每件进口商品是否包含在新的第 301 条款计划中,或者是否符合豁免条件。
确认实际原产国
发货国不一定是原产国。根据适用的美国原产地规则,第301条规定的责任通常以海关认定的原产国为准。
比较调整前后的税率
第 122 条款的失效可能导致以下几种结果之一:
无替代关税
一项新的10%的第301条款关税
一项新的12.5%的第301条款关税
根据正常税率计算的减少后的第 301 条款净额
由于该产品受第 232 条约束,因此获得豁免。
针对特定国家或产品的豁免
审核7月24日至7月28日的参赛作品
确定哪些货物可能符合有限在途豁免条件。应在入境单据和运输记录难以获取之前收集相关证明文件。
更新到岸成本和客户定价
进口商应更新采购订单、客户报价、关税估算、保证金充足性计算和财务预测。
即使百分比仍为 10%,法律授权和第 99 章报告要求也发生了变化。
审查海关保证金充足性
新增或增加的第 301 条款关税可能会大幅增加 CBP 用于评估持续保证金充足性的关税、税款和费用。
年进口量较大的进口商应该自行建立模型来预测其预计的关税风险,而不是等待美国海关与边境保护局的保证金不足通知。
更新经纪商指示
进口商应向其报关行提供最新的分类数据、原产国信息、第 232 条适用性、排除声明和证明文件。
如果进口商没有提供足够的产品和货源信息,经纪人就不能正确地申请豁免。
底线
第 122 条款的失效并没有带来普遍的关税降低。
自2026年7月24日起,新的第301条款关税适用于来自60个经济体的进口商品。许多进口商从临时性的10%第122条款附加费转为新的10%或12.5%的第301条款关税。
其他产品可能由于最惠国待遇上限、第 232 条款待遇、产品豁免或有限的过境豁免而获得较低的有效待遇。
每个进口商都应该按国家、HTS编码、入境日期和适用的第99章规定来评估结果。
TRIO报关行如何提供帮助
TRIO报关行可以协助进口商办理以下事宜:
HTS分类审查
原产国分析
第 301 条和第 232 条的适用性
产品豁免审查
过境资格分析
入境和第99章报告
对外贸易区待遇
录入后更正
关税风险敞口预测
海关保证金充足性审查
新的关税环境不再仅仅要求采用单一的百分比。如今,准确的入境待遇取决于对商品归类、原产地、贸易救济措施、豁免、入境时间和证明文件等方面的协调。
联系 TRIO 海关经纪人,了解 2026 年 7 月关税变化将如何影响您的进口产品。
本文仅供一般参考,不构成法律建议。关税待遇取决于每笔交易的具体事实、商品分类、原产地认定、入境日期以及适用的监管规定。


留言